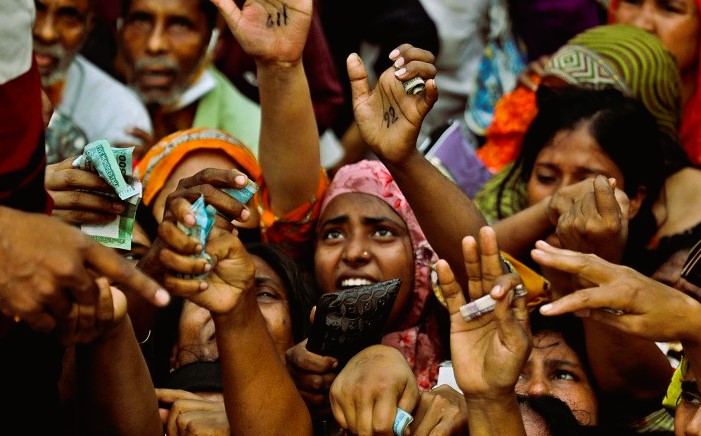
বাংলাদেশের প্রায় অর্ধেক পরিবার ঋণগ্রস্ত—এমন তথ্য উঠে এসেছে একটি সাম্প্রতিক জরিপে। জরিপের বরাতে প্রকাশিত প্রতিবেদনে বলা হয়েছে, দেশের ৪৭ দশমিক ৪২ শতাংশ পরিবার কোনো না কোনো ধরনের ঋণের মধ্যে রয়েছে। জীবনযাত্রার ব্যয় বৃদ্ধি, নিত্যপ্রয়োজনীয় পণ্যের দাম এবং দৈনন্দিন চাহিদা পূরণে বাড়তি অর্থের প্রয়োজনকে এ পরিস্থিতির গুরুত্বপূর্ণ প্রেক্ষাপট হিসেবে তুলে ধরা হয়েছে। পরিবারের আয় ও ব্যয়ের মধ্যে ভারসাম্য বজায় রাখতে না পারায় অনেকের জন্য ঋণ এখন আর সাময়িক আর্থিক সহায়তায় সীমাবদ্ধ নেই; বরং তা নিয়মিত জীবনযাপনের একটি অংশ হয়ে উঠেছে।
একটি পরিবারের মাসিক আয় দিয়ে খাদ্য, বাসস্থান, চিকিৎসা, শিক্ষা, বিদ্যুৎ-গ্যাস, যাতায়াত এবং অন্যান্য প্রয়োজনীয় ব্যয় মেটানো কঠিন হয়ে পড়লে ধারদেনার ওপর নির্ভরতা বাড়তে পারে। বিশেষ করে যেসব পরিবারের আয় নির্দিষ্ট বা তুলনামূলক কম, তাদের ক্ষেত্রে বাজারদরের পরিবর্তন সরাসরি পারিবারিক বাজেটে প্রভাব ফেলে। আয় একই থাকলেও প্রয়োজনীয় পণ্যের দাম ও সেবার ব্যয় বাড়লে মাস শেষে ঘাটতি তৈরি হয়। সেই ঘাটতি পূরণ করতে কেউ আত্মীয়স্বজনের কাছ থেকে ধার নেন, কেউ ক্ষুদ্রঋণ বা ব্যাংকঋণ গ্রহণ করেন, আবার কেউ স্থানীয়ভাবে সুদের বিনিময়ে টাকা ধার করতে বাধ্য হন।
ঋণগ্রস্ততার প্রভাব সব পরিবারের ক্ষেত্রে এক রকম নয়। কোনো পরিবার ব্যবসা সম্প্রসারণ, কৃষিকাজ বা আয়বর্ধক উদ্যোগের জন্য ঋণ নিয়ে ভবিষ্যতে আয় বাড়ানোর চেষ্টা করে। আবার কোনো পরিবার খাদ্য, চিকিৎসা, বাসাভাড়া কিংবা সন্তানের শিক্ষার মতো মৌলিক প্রয়োজন মেটাতে ঋণ নিতে বাধ্য হয়। আয় সৃষ্টির উদ্দেশ্যে নেওয়া ঋণ পরিকল্পিতভাবে ব্যবহার করা গেলে তা অর্থনৈতিক অগ্রগতিতে সহায়তা করতে পারে। কিন্তু দৈনন্দিন ব্যয় মেটাতে ধার করা অর্থ থেকে নতুন আয় তৈরি না হলে ঋণ পরিশোধের চাপ দীর্ঘস্থায়ী হওয়ার আশঙ্কা থাকে।
স্বল্প আয়ের পরিবারের জন্য ঋণের কিস্তি পরিশোধ বড় ধরনের চ্যালেঞ্জ তৈরি করতে পারে। মাসিক আয়ের একটি উল্লেখযোগ্য অংশ ঋণ পরিশোধে ব্যয় হলে খাবার, চিকিৎসা, শিক্ষা কিংবা জরুরি প্রয়োজনের জন্য অর্থ কমে যায়। কোনো পরিবারের উপার্জনকারী সদস্য অসুস্থ হয়ে পড়লে, কাজ হারালে কিংবা অনিয়মিত আয় কমে গেলে পরিস্থিতি আরও জটিল হতে পারে। তখন পুরোনো ঋণ পরিশোধের জন্য নতুন করে ধার নেওয়ার প্রবণতা দেখা দিতে পারে, যা পরিবারকে দীর্ঘমেয়াদি ঋণচক্রে আটকে ফেলতে পারে।
এ ধরনের আর্থিক চাপ শিশুদের জীবনেও প্রভাব ফেলতে পারে। পরিবারের আয় দিয়ে সব ব্যয় সামলানো সম্ভব না হলে সন্তানের শিক্ষা উপকরণ, অতিরিক্ত পড়াশোনা কিংবা অন্যান্য প্রয়োজনীয় খরচ কমিয়ে দেওয়া হতে পারে। চিকিৎসা ব্যয় বহন করতে না পারলে অসুস্থ সদস্যের চিকিৎসা বিলম্বিত হওয়ার ঝুঁকিও থাকে। ফলে ঋণগ্রস্ততাকে শুধু পরিবারের আয়-ব্যয়ের হিসাব হিসেবে দেখলে এর সামাজিক প্রভাব পুরোপুরি বোঝা যায় না। এটি পরিবারের পুষ্টি, স্বাস্থ্য, শিক্ষার ধারাবাহিকতা, সঞ্চয় এবং ভবিষ্যৎ আর্থিক নিরাপত্তার সঙ্গেও সম্পর্কিত।
পরিবারের আর্থিক স্থিতিশীলতা বজায় রাখতে নিয়মিত আয় ও কর্মসংস্থানের সুযোগ বাড়ানো গুরুত্বপূর্ণ। একই সঙ্গে নিত্যপ্রয়োজনীয় পণ্যের বাজার স্থিতিশীল রাখা, নিম্ন আয়ের মানুষের জন্য কার্যকর সামাজিক সুরক্ষা নিশ্চিত করা এবং জরুরি পরিস্থিতিতে সহজ শর্তে প্রাতিষ্ঠানিক ঋণ পাওয়ার সুযোগ বাড়ানো প্রয়োজন। ঋণ প্রদানের ক্ষেত্রে ঋণগ্রহীতার আয়, পরিশোধের সামর্থ্য, সুদের হার এবং কিস্তির শর্ত স্পষ্ট থাকা জরুরি। এতে মানুষ ঋণ নেওয়ার আগে সম্ভাব্য দায় সম্পর্কে ধারণা পেতে পারেন এবং অতিরিক্ত ঋণের ঝুঁকি কমাতে পারেন।
এ ক্ষেত্রে সঞ্চয়ের অভ্যাস গড়ে তোলা এবং ব্যক্তিগত অর্থ ব্যবস্থাপনা সম্পর্কে সচেতনতা বাড়ানোও সহায়ক হতে পারে। তবে যেসব পরিবার ন্যূনতম প্রয়োজন মেটাতেই হিমশিম খাচ্ছে, তাদের ক্ষেত্রে শুধু সঞ্চয়ের পরামর্শ দিয়ে সমস্যার সমাধান সম্ভব নয়। তাদের আয় বাড়ানোর বাস্তব সুযোগ, কাজের নিশ্চয়তা, ন্যায্য মজুরি এবং প্রয়োজনীয় সরকারি সহায়তা নিশ্চিত করাও জরুরি। অর্থনৈতিক নীতিতে এসব পরিবারের প্রকৃত ব্যয় ও আর্থিক সীমাবদ্ধতা বিবেচনায় নেওয়া প্রয়োজন।
জরিপে উল্লেখ করা ৪৭ দশমিক ৪২ শতাংশ পরিবারের ঋণগ্রস্ততার তথ্য নীতিনির্ধারকদের জন্য গুরুত্বপূর্ণ একটি সংকেত। তবে ঋণের ধরন, পরিমাণ, সুদের হার, পরিবারের আয় এবং ঋণ নেওয়ার কারণ সম্পর্কে বিস্তারিত তথ্য বিশ্লেষণ করা প্রয়োজন। তাতে বোঝা সম্ভব হবে, কত পরিবার উৎপাদনশীল কাজে ঋণ ব্যবহার করছে এবং কত পরিবার মৌলিক চাহিদা মেটাতে ঋণের ওপর নির্ভরশীল। পরিবারের আর্থিক চাপ কমাতে কার্যকর পরিকল্পনা গ্রহণের জন্য এ ধরনের বিশ্লেষণ গুরুত্বপূর্ণ ভূমিকা রাখতে পারে।